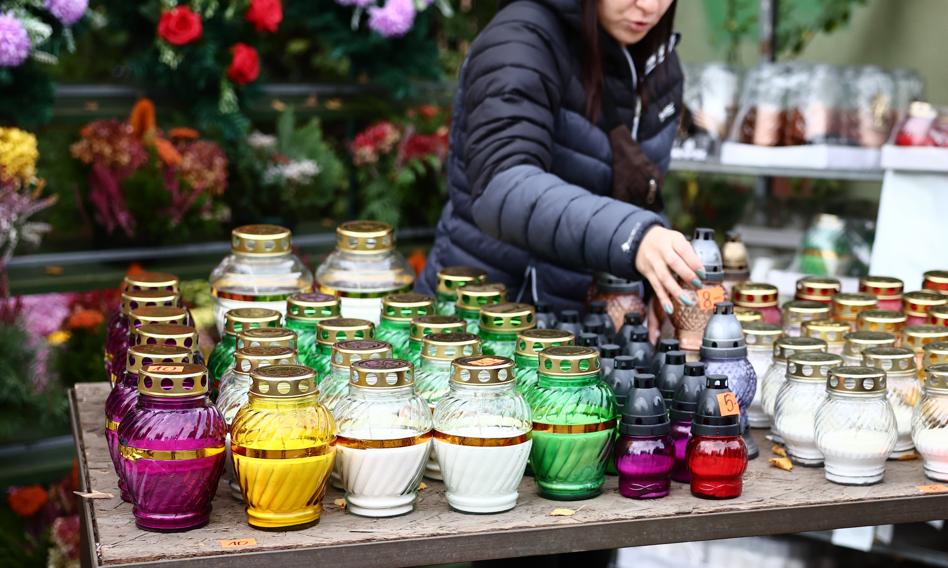
Już w przyszłym tygodniu ulice i place przed cmentarzami w całej Polsce zapełnią się stoiskami z wiązankami, chryzantemami i zniczami. Dla wielu osób to okazja do sezonowego dorobienia, ale nie każdy wie, że nie zawsze trzeba w tym celu zakładać firmę i opłacać składki ZUS. Od początku 2026 roku obowiązują nowe, wyższe limity przychodów dla tzw. działalności nierejestrowanej, co ułatwia legalny handel bez rejestracji w CEIDG.
Najważniejsze fakty
| Zasada | Szczegóły |
|---|---|
| Limit przychodu kwartalnego | Maksymalnie 225 proc. minimalnego wynagrodzenia, czyli 10 813,50 zł (w 2026 r.) |
| Obowiązki podatkowe | Prowadzenie uproszczonej ewidencji sprzedaży, rozliczenie dochodu w PIT-36 według skali podatkowej (12 i 32 proc.) |
| Konsekwencje przekroczenia limitu | Obowiązek rejestracji w CEIDG w ciągu 7 dni, możliwość skorzystania z ulgi na start (brak składek społecznych przez 6 miesięcy, ale składka zdrowotna obowiązkowa) |
Kto może handlować bez firmy
Działalność nierejestrowana jest rozwiązaniem przewidzianym wyłącznie dla osób fizycznych. Aby z niej skorzystać, trzeba spełnić kilka warunków. Przede wszystkim przychód należny w żadnym kwartale kalendarzowym nie może przekroczyć 10 813,50 zł. To istotna zmiana w porównaniu z 2025 rokiem, gdy limit miesięczny wynosił 75 proc. minimalnego wynagrodzenia, czyli 3 499,50 zł brutto. Od 2026 roku rozliczenie jest kwartalne, co daje większą elastyczność.
Dodatkowo osoba prowadząca taką działalność nie może w ciągu ostatnich pięciu lat wykonywać działalności gospodarczej. Nie może też prowadzić sprzedaży w ramach spółki cywilnej ani oferować towarów lub usług wymagających koncesji, zezwolenia lub wpisu do rejestru działalności regulowanej. Handel zniczami i kwiatami co do zasady nie podlega takim obostrzeniom, co czyni go idealnym zajęciem sezonowym w ramach działalności nierejestrowanej.
Nowe zasady i wyższy limit w 2026 roku
W 2026 roku minimalne wynagrodzenie za pracę wynosi 4 806 zł brutto (od lipca 2025 roku), a od 1 stycznia 2026 roku wzrosło do 4 666 zł, jednak dla wyliczenia limitu działalności nierejestrowanej przyjmuje się obowiązującą kwotę w danym kwartale. Limit 225 proc. minimalnego wynagrodzenia daje kwotę 10 813,50 zł na kwartał. To oznacza, że przez trzy miesiące można uzyskać przychód w tej wysokości bez konieczności rejestracji firmy.
W poprzednich latach próg był miesięczny i wynosił 75 proc. minimalnego wynagrodzenia. Zmiana na rozliczenie kwartalne to ułatwienie dla osób, które handlują tylko w szczycie sezonu, np. tuż przed 1 listopada. Dzięki temu łatwiej zmieścić się w limicie, nawet jeśli w październiku i listopadzie przychody są wyraźnie wyższe, ale w pozostałych miesiącach kwartału bliskie zeru.
Obowiązki podatkowe i ewidencja
Brak rejestracji w CEIDG nie zwalnia z obowiązków wobec fiskusa. Osoba prowadząca działalność nierejestrowaną musi prowadzić uproszczoną ewidencję sprzedaży. Może to być zwykły zeszyt, arkusz kalkulacyjny lub prosty program komputerowy, w którym codziennie zapisuje się dzienny przychód. Na koniec kwartału sumuje się kwoty, by sprawdzić, czy nie przekroczono limitu.
Dochód z takiej sprzedaży wykazuje się w rocznym zeznaniu podatkowym PIT-36. Opodatkowany jest na zasadach ogólnych według skali podatkowej – 12 proc. w pierwszym progu do 120 000 zł (w 2026 roku próg podniesiony do 130 000 zł) i 32 proc. powyżej tej kwoty. Warto pamiętać, że od 1 kwietnia 2026 roku obowiązują nowe zasady wystawiania faktur w Krajowym Systemie e-Faktur (KSeF). Faktury dla firm muszą być wystawiane w systemie, choć do końca 2026 roku istnieje ułatwienie dla sprzedawców, których miesięczna wartość sprzedaży brutto udokumentowanej fakturami nie przekracza 10 000 zł.
Kary i opłaty za handel w niedozwolonym miejscu
Równie ważne co spełnienie warunków działalności nierejestrowanej jest przestrzeganie zasad dotyczących miejsca sprzedaży. Ustawienie stoiska przed cmentarzem bez odpowiedniego zezwolenia może skutkować mandatem lub grzywną. Za handel na terenie należącym do gminy poza wyznaczonym miejscem grozi grzywna od 20 do 5 000 zł, a sąd może dodatkowo orzec przepadek towaru.
Jeśli stragan znajduje się w pasie drogowym, konieczne jest zezwolenie zarządcy drogi. Jego brak wiąże się z karą administracyjną w wysokości dziesięciokrotności opłaty za zajęcie pasa. Wysokość tej opłaty zależy od powierzchni, czasu handlu i lokalnych stawek. Dodatkowo gminy mogą pobierać opłatę targową – w 2026 roku maksymalna stawka wynosi 1 176,67 zł dziennie. W praktyce wiele rad gmin ustala niższe stawki lub rezygnuje z opłaty, ale przed rozpoczęciem handlu warto to sprawdzić w urzędzie miasta lub gminy.
Co zrobić, gdy przychód przekroczy limit
Jeśli w trakcie kwartału okaże się, że przychód z handlu przekroczy 10 813,50 zł, trzeba w ciągu 7 dni złożyć wniosek o wpis do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Zakładając firmę, można skorzystać z ulgi na start, która przez pierwsze 6 pełnych miesięcy kalendarzowych zwalnia z obowiązku opłacania składek na ubezpieczenia społeczne. Należy jednak pamiętać, że ulga nie zwalnia ze składki zdrowotnej, która wynosi ok. 381,78 zł miesięcznie (w 2026 roku).
Działalność nierejestrowana to wygodne rozwiązanie dla osób, które chcą dorobić przy okazji Wszystkich Świętych, ale muszą pamiętać o limitach, ewidencji i obowiązujących przepisach lokalnych. Przed rozpoczęciem handlu warto skontaktować się z urzędem gminy, by sprawdzić, czy w danym miejscu obowiązuje opłata targowa i jakie są wyznaczone miejsca sprzedaży.
Źródło: Bankier.pl – Przed cmentarzem można dorobić bez firmy i ZUS-u. W tym roku nowe zasady (https://www.bankier.pl/wiadomosc/Znicze-i-chryzantemy-pozwola-na-dodatkowy-zarobek-Bez-firmy-i-ZUS-ale-z-limitem-9216881.html)
Źródła i weryfikacja
Materiał przygotowano jako praktyczną notatkę redakcyjną. Przed decyzjami prawnymi, finansowymi lub urzędowymi sprawdzaj dane w źródle pierwotnym.
- Oficjalne źródła i weryfikacja redakcyjna